BSPCE en startup Healthtech : comprendre le plan avant de l’accepter
- Lecture
- 6 min
- Sommaire
- 6 sections
Sommaire6 sections
Les BSPCE donnent le droit de souscrire des actions de l’entreprise à un prix fixé lors de leur attribution. Dans une startup Healthtech, ils peuvent compléter une proposition de rémunération et associer un salarié au développement du projet. Leur valeur dépend toutefois du plan, de la trajectoire de l’entreprise et de la possibilité de vendre les actions : des BSPCE ne sont ni un salaire versé ni une somme disponible sur un compte.
Entre l’attribution du bon, son exercice et la vente des titres, plusieurs décisions interviennent. Les comprendre permet de discuter une proposition de manière plus concrète, sans ramener tout le package au nombre de bons annoncé.
Du bon aux actions : les étapes à comprendre
Les bons de souscription de parts de créateur d’entreprise, ou BSPCE, sont présentés par Bpifrance Création comme un outil d’association des salariés et dirigeants au développement de jeunes entreprises.
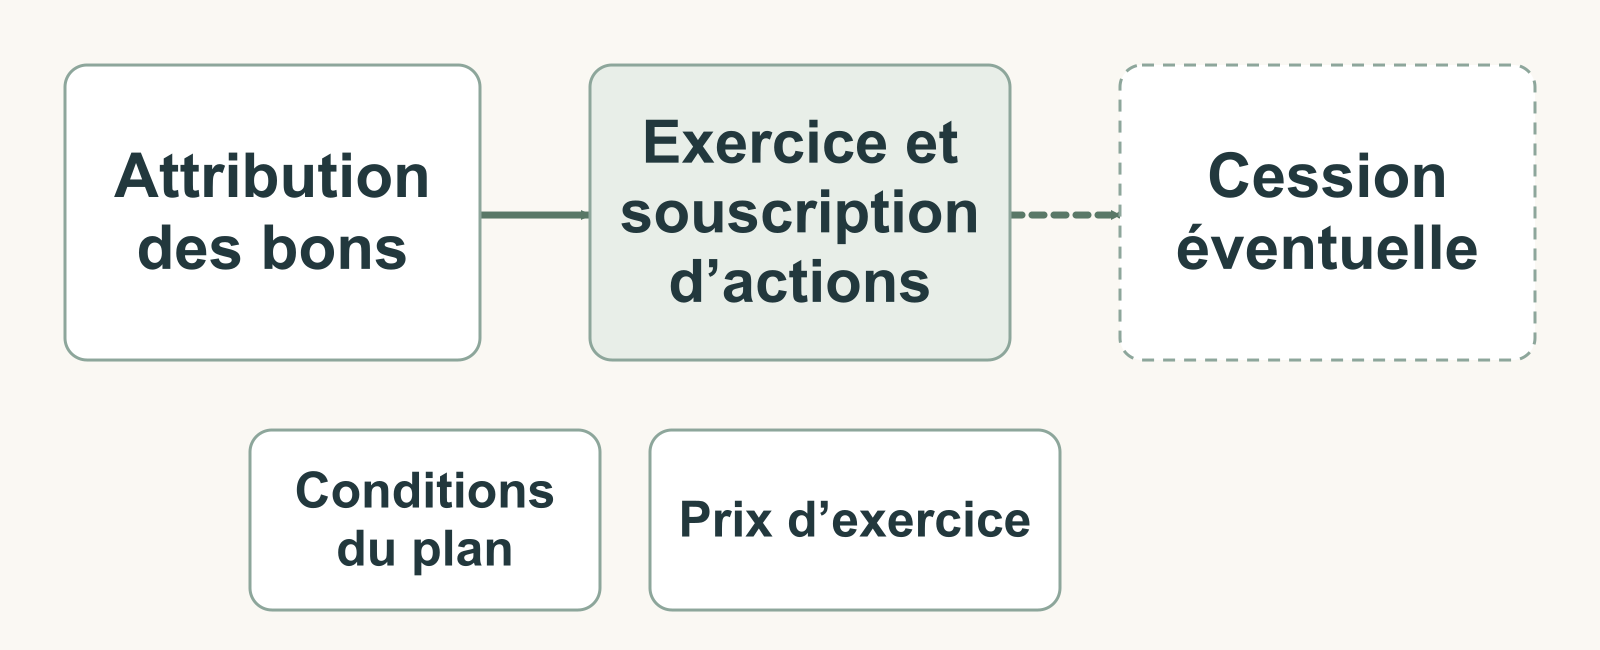
L’attribution vous accorde des bons selon les conditions du plan. Vous ne détenez pas encore les actions correspondantes. Lorsque les conditions sont réunies, l’exercice des bons vous permet de souscrire ces actions au prix prévu, en apportant les fonds nécessaires.
La vente constitue une autre étape. Pour réaliser une plus-value, il faut pouvoir céder les titres à un prix supérieur à votre coût d’acquisition. Dans une société non cotée, trouver une possibilité de vente peut prendre du temps et dépendre de conditions que vous ne maîtrisez pas.
Cette distinction évite une confusion fréquente : recevoir des bons et encaisser un gain sont deux moments différents. Entre eux, l’entreprise peut se développer, mais aussi rencontrer des difficultés ou perdre de la valeur.
Pourquoi le sujet compte dans une entreprise de santé
Une biotech, une entreprise de logiciel médical ou un fabricant de dispositifs peut chercher à fidéliser des compétences difficiles à réunir. Les BSPCE donnent alors une place à la perspective de création de valeur dans la discussion de recrutement.
Pour le candidat, le projet mérite d’être examiné dans son ensemble. Quels résultats l’équipe a-t-elle obtenus ? Quelles étapes scientifiques, cliniques, industrielles ou commerciales restent à financer ? Comment le poste contribue-t-il à ces étapes ?
Prenons deux situations possibles, sans prétendre décrire une entreprise particulière. Un profil R&D peut rejoindre un programme encore loin de la commercialisation. Un responsable qualité peut arriver au moment où une structure prépare un changement d’échelle. Dans les deux cas, le temps nécessaire au projet et les besoins de financement comptent dans l’appréciation du plan.
Une valorisation annoncée lors d’une levée de fonds n’est pas un prix de vente garanti pour vos futures actions. Les droits attachés aux titres, les financements ultérieurs et les conditions d’une éventuelle transaction peuvent modifier le résultat.
Vesting et cliff : ce que le calendrier change
Le plan peut prévoir un calendrier d’acquisition progressive, souvent appelé vesting. Le cliff désigne un seuil initial avant lequel les premiers droits prévus par ce calendrier ne sont pas acquis. Ce vocabulaire décrit des clauses du plan ; il n’impose pas un calendrier identique à toutes les startups.
Un exemple purement pédagogique permet de visualiser le mécanisme. Supposons un plan de 1 000 bons, avec un premier palier de 250 bons après une année, puis une acquisition progressive du solde. Le nombre effectivement acquis dépendra de votre présence et des clauses écrites. Ces chiffres ne représentent ni un standard du marché ni une recommandation de négociation.
Vérifiez les événements qui affectent le calendrier : départ de l’entreprise, changement de fonction, interruption de la relation de travail ou opération sur le capital. Une accélération lors d’un rachat doit être prévue dans les documents pour pouvoir être prise en compte ; elle ne se présume pas.
Le délai d’exercice après un départ mérite une attention particulière. Il peut vous obliger à décider rapidement si vous souhaitez investir dans les actions. Le plan doit permettre d’identifier le délai réel, les bons concernés et le montant à financer.
Nombre de bons, pourcentage et prix : les bonnes questions
« Vous recevrez 2 000 BSPCE » ne permet pas encore de comparer deux propositions. Le nombre de titres de chaque entreprise peut être très différent, tout comme le prix d’exercice et les droits associés aux actions.
Pour comprendre ce qui vous est proposé, demandez des réponses écrites sur les points suivants :
| Élément | Question à poser |
|---|---|
| Attribution | Combien de bons sont attribués, et quelles décisions formalisent l’attribution ? |
| Participation | Quelle part du capital représentent-ils, sur quelle base de calcul ? |
| Prix d’exercice | Quel montant faudra-t-il apporter pour souscrire les actions ? |
| Calendrier | Quand les bons deviennent-ils acquis et exerçables ? |
| Départ | Quels délais et quelles conditions s’appliquent si vous quittez l’entreprise ? |
| Titres obtenus | Quels droits et quelles restrictions leur sont attachés ? |
| Vente | Quelles possibilités de cession existent, et sous quelles conditions ? |
Une future levée de fonds peut diluer la participation : votre nombre d’actions peut rester identique alors que le nombre total d’actions augmente. Le pourcentage affiché doit donc être accompagné de sa date et de sa base de calcul.
Les documents du plan et, selon le cas, le pacte d’actionnaires permettent d’aller au-delà du discours de présentation. Pour une décision engageant un montant important, leur lecture avec un professionnel compétent apporte une appréciation adaptée à votre situation.
Le cadre applicable en 2026
Le dispositif est réservé à des sociétés et à des bénéficiaires répondant à des conditions légales. Être une startup Healthtech ne rend pas automatiquement une entreprise éligible. La forme de la société, son ancienneté, son capital et les catégories de bénéficiaires font partie des points à vérifier.
La documentation fiscale du 28 mai 2026 sur le champ d’application intègre les changements de la loi de finances pour 2026, dont l’abaissement à 15 % du seuil de détention directe et continue par des personnes physiques, avec ses règles de calcul. Ce seuil s’applique aux bons attribués à compter du 1er janvier 2026 et ne résume pas toutes les conditions d’éligibilité.
La fiscalité a également évolué depuis l’article MedQuest de 2021. Pour les titres souscrits en exercice de BSPCE à compter du 1er janvier 2025, le BOFiP distingue deux gains :
- le gain d’exercice, différence entre la valeur des titres au jour de l’exercice et leur prix d’acquisition ;
- le gain de cession, différence entre le prix de vente et la valeur des titres au jour de l’exercice.
Ils relèvent de traitements distincts. Le régime du gain d’exercice prend notamment en compte la durée d’activité ; le gain de cession relève des règles applicables aux plus-values mobilières. Les titres souscrits avant 2025 ont un régime à examiner séparément.
Un taux unique présenté sans date, sans ventilation des gains et sans contexte ne permet donc pas d’estimer correctement le montant net. Avant une opération, la vérification porte sur le régime correspondant à vos titres, les prélèvements applicables et les obligations déclaratives.
Une composante du package, à regarder à sa juste place
Les BSPCE peuvent rendre une proposition attractive si vous adhérez au projet et comprenez le risque associé. Ils restent à comparer séparément du fixe, du variable, des avantages et des conditions de travail.
Le fixe rémunère votre travail et alimente votre budget courant. Le variable dépend d’objectifs définis. Les BSPCE ouvrent une possibilité de participation au capital, avec un calendrier, un investissement éventuel et une liquidité incertaine. Mélanger ces trois éléments donne une image trop flatteuse du package.
Une discussion utile peut être formulée simplement : « Je souhaite comprendre la part du capital concernée, le coût d’exercice et les conditions de départ, pour évaluer cette composante à côté de ma rémunération. » Vous examinez alors un engagement réel, et non une promesse chiffrée détachée du plan.