Comment fonctionne la taxe d’apprentissage ?
- Lecture
- 2 min
- Sommaire
- 4 sections
Sommaire4 sections
La taxe d’apprentissage est une contribution des employeurs destinée à financer l’apprentissage et certaines formations initiales technologiques et professionnelles. Dans le cas général, son taux est de 0,68 % de la masse salariale, réparti entre une part principale et un solde. En 2026, la collecte passe par la déclaration sociale nominative ; l’affectation du solde aux établissements bénéficiaires se fait via SOLTéA.
Deux fractions, deux fonctions
La fiche de Service Public Entreprendre précise la répartition :
| Fraction, dans le cas général | Taux | Destination |
|---|---|---|
| Part principale | 0,59 % de la masse salariale | Financement de l’apprentissage. |
| Solde | 0,09 % de la masse salariale | Formations initiales technologiques et professionnelles. |
En Alsace-Moselle, le taux est de 0,44 %, entièrement consacré à la part principale : il n’y a pas de fraction solde.
Pour une entreprise pharma, biotech ou Medtech, la contribution s’inscrit dans le financement des compétences dont la filière a besoin. Son assujettissement dépend toutefois de sa situation, comme celui de tout autre employeur. La nature de l’activité de santé ne suffit pas à déterminer la règle fiscale applicable.
Qui est concerné en 2026 ?
Depuis mars 2026, l’assujettissement à la taxe d’apprentissage a été étendu notamment aux associations, organismes et fondations à activités non lucratives. Des exceptions et exonérations subsistent : le statut de l’employeur et sa situation doivent être examinés à partir des règles officielles.
Une fiche ancienne peut donc donner une réponse devenue incomplète. Les établissements, les entreprises et les organismes de la santé doivent examiner leur propre statut et les exceptions applicables, plutôt que de reprendre une règle générale trouvée dans une présentation de 2020.
Collecter la taxe et choisir les bénéficiaires du solde
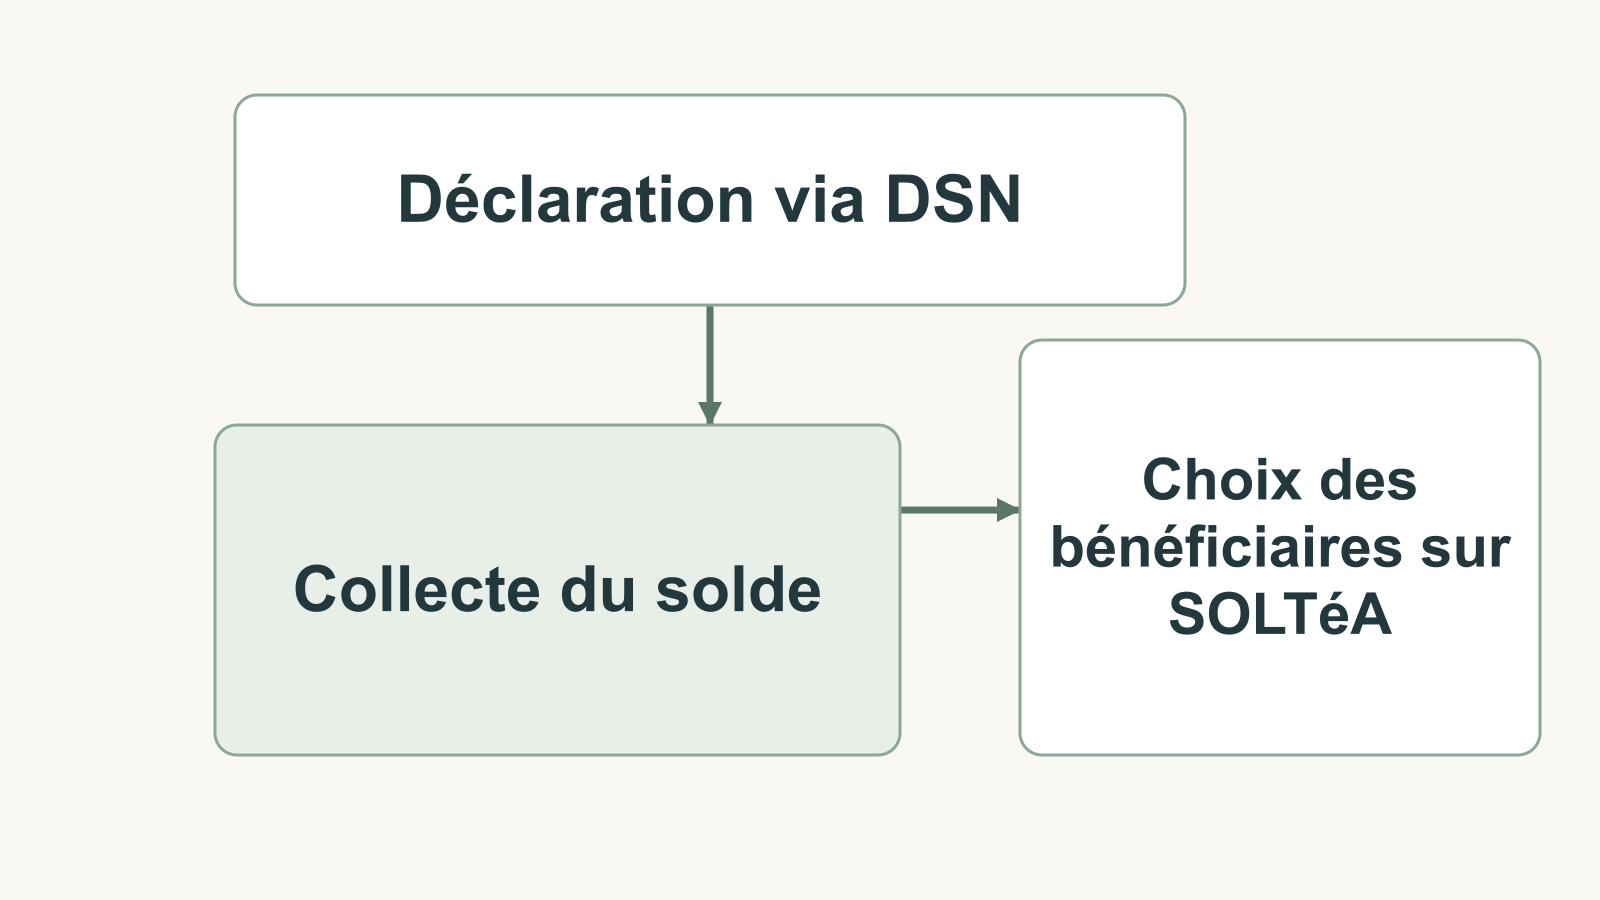
La part principale est déclarée selon le rythme prévu par la DSN. Le solde fait l’objet d’une déclaration annuelle. Pour la campagne 2026, Service Public Entreprendre indique une déclaration dans la DSN d’avril, exigible le 5 ou le 15 mai 2026 selon la situation de l’employeur.
Vient ensuite le choix des établissements habilités via SOLTéA. Le ministère de l’Économie situe la campagne de répartition 2026 du 26 mai au 21 octobre.
L’affectation sur SOLTéA et le paiement de la taxe sont deux étapes différentes. L’employeur choisit les bénéficiaires selon les modalités de la plateforme ; il ne verse pas une seconde fois le même solde directement à l’école choisie.
Relier l’affectation aux besoins de formation
Une entreprise peut examiner les formations habilitées à partir de ses métiers : production, qualité, ingénierie, sciences du vivant ou fonctions numériques. Le choix gagne à porter sur le contenu pédagogique et les compétences préparées, pas uniquement sur la proximité du nom de l’établissement avec son secteur.
Cela peut aussi ouvrir un dialogue sur les parcours d’alternance, les équipements ou les projets de formation. L’affectation du solde conserve cependant son propre cadre ; une collaboration avec une école et une contribution fiscale ne se confondent pas.
L’article MedQuest de 2020 présentait les anciennes modalités de répartition. Pour une déclaration actuelle, les taux, le calendrier et les procédures consultés en 2026 remplacent ces anciennes instructions. Leur vérification doit accompagner chaque campagne, car la finalité de la taxe reste stable alors que ses modalités peuvent évoluer.